
新加坡关联服务公司只服务集团内部:为什么“5%成本加成”不是随便用?
过去,很多中国企业把新加坡公司理解为海外收款主体、集团总部抬头或跨境管理平台。 国内公司负责团队、客户、研发和交付,新加坡公司负责签合同、收款, 向集团内部公司收取管理费或服务费。
摘要导读
但在新加坡税务合规环境下,集团内部服务并不是“自己人之间随便定价”。 IRAS 对关联服务公司有明确要求:关联方交易原则上应当符合独立交易原则; 特定例外下,部分常规支持服务可以采用成本加 5% 的方式, 但前提、服务范围、成本口径和证据要求都不能被简化理解。
对出海企业来说,这个问题已经从“新加坡公司怎么收费”升级为 “新加坡公司是否具备实质运营、服务费定价逻辑和转让定价证据链”。
一、行业观察:新加坡服务公司正在从“收款工具”变成“利润解释主体”
中国企业出海早期,很多老板设立新加坡公司,主要考虑海外收款、品牌出海、 投资控股或未来融资。
但随着业务规模扩大,新加坡公司常常会变成集团内部服务中心。 例如,为国内公司、香港公司、美国公司提供管理服务,为集团品牌、销售、采购、 行政、人力、客户支持提供协调,或者向关联公司收取管理费、技术支持费、 品牌服务费、采购服务费。
表面看,这只是集团内部结算。但从税务和转让定价角度看, 新加坡公司每一笔关联服务费都在回答一个核心问题: 这家公司到底提供了什么服务?为什么应该获得这部分利润?
如果企业回答不了,新加坡公司就可能被认为只是一个合同抬头、 收款节点或利润停靠点。 问题不会只停留在新加坡一端,还可能反向影响中国境内公司的成本扣除、 关联交易、利润归属和跨境税务解释。
二、问题本质:5%不是优惠口径,而是一种有条件的简化机制
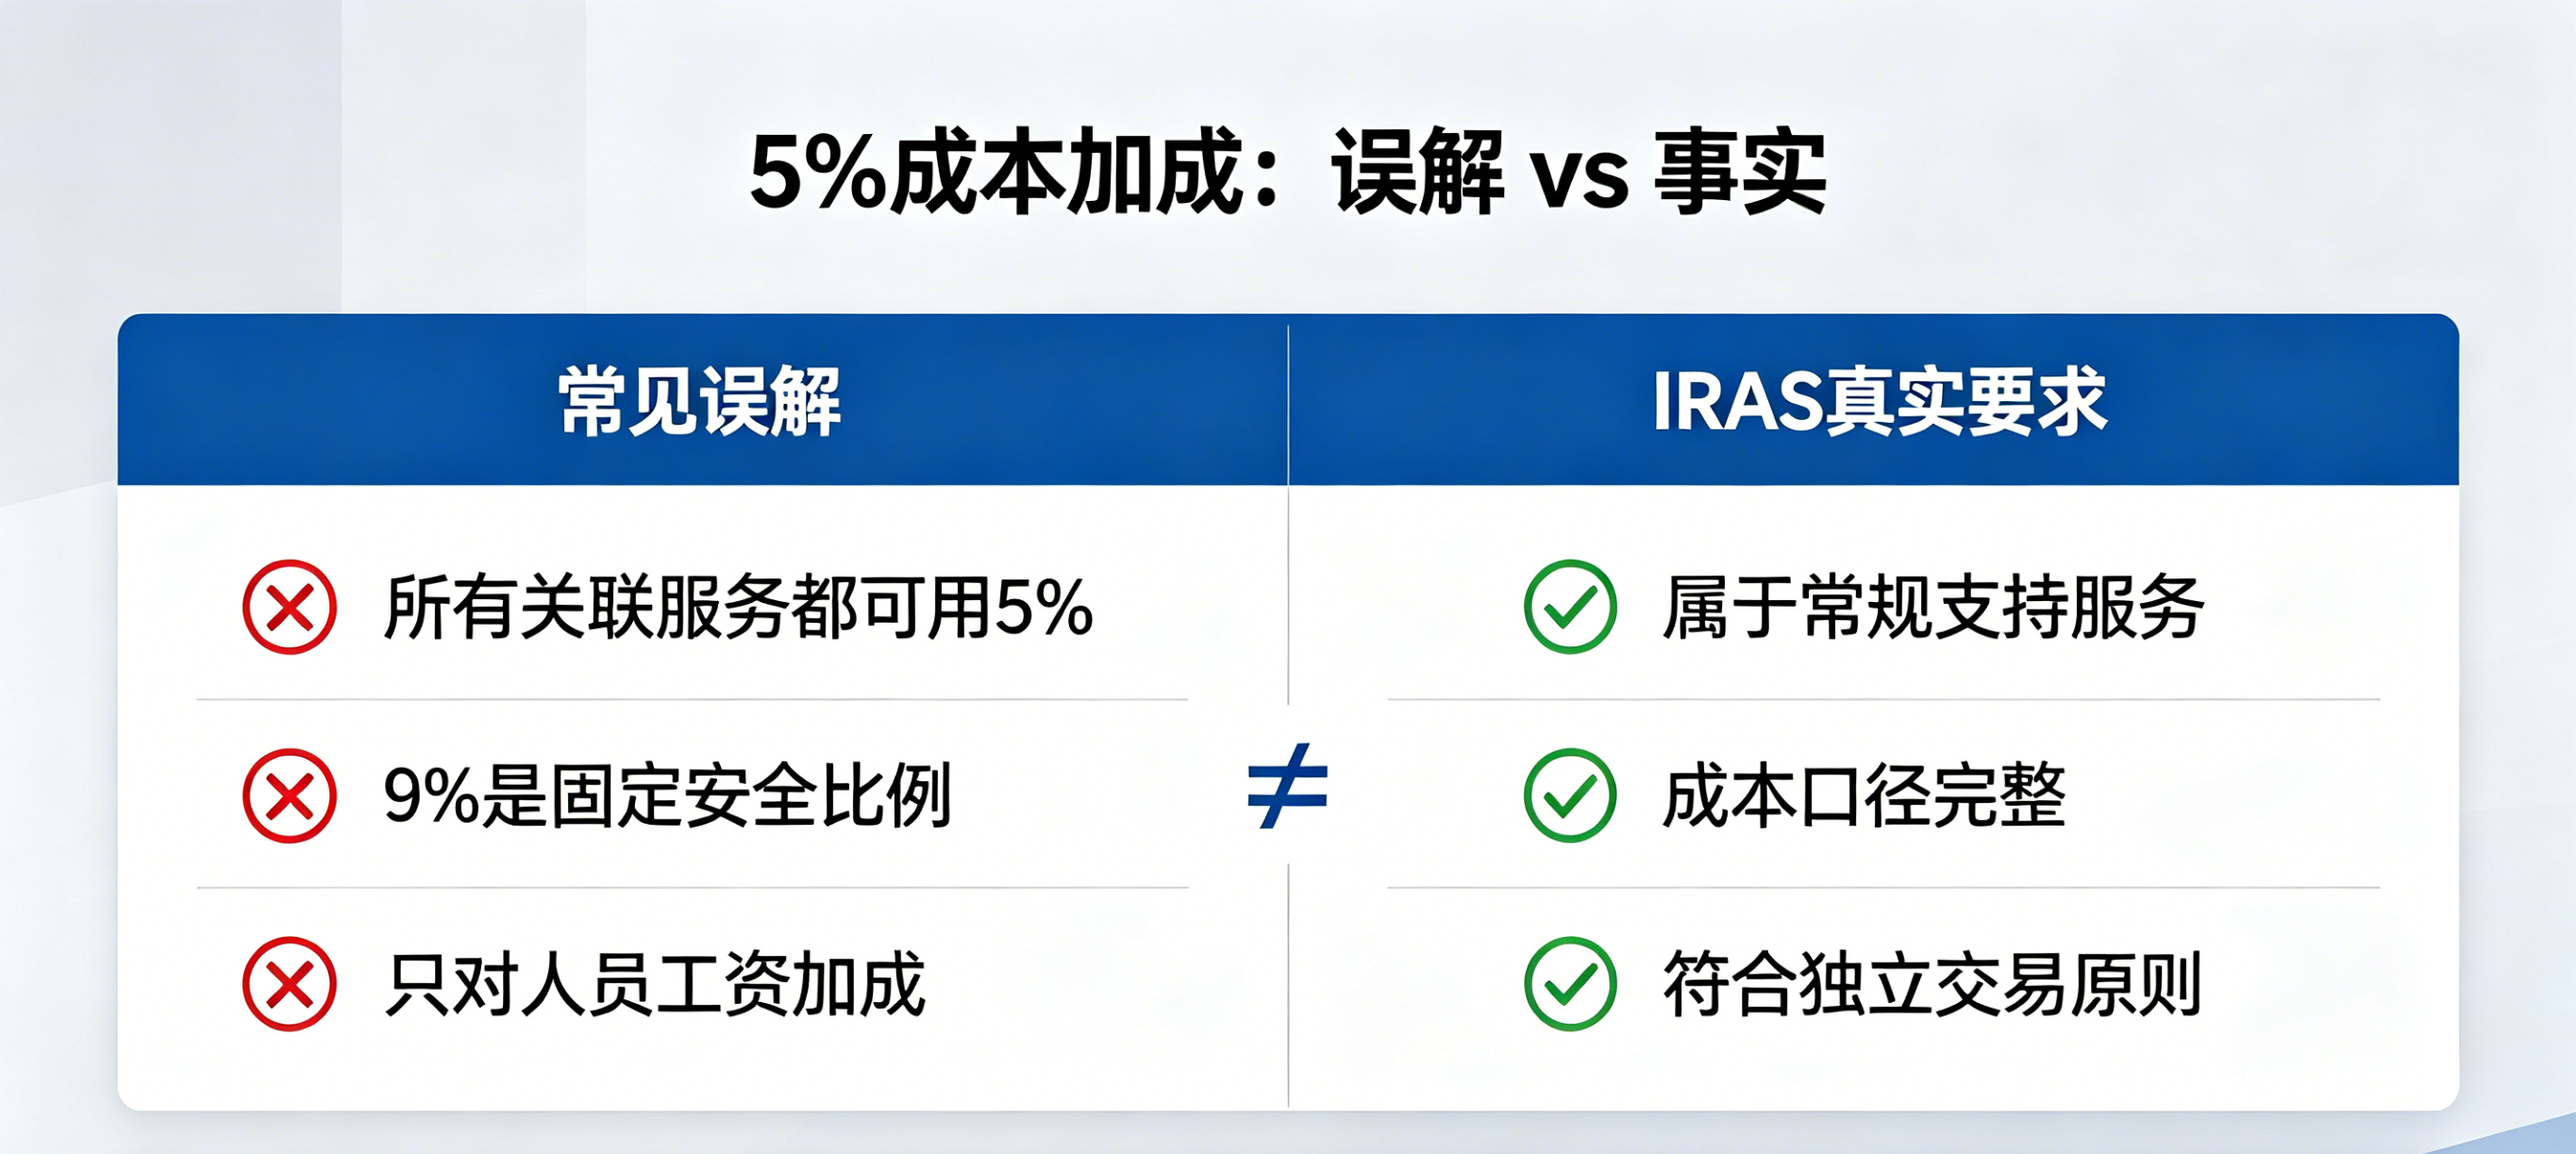
很多老板听到“新加坡集团内部服务可以用 5% 成本加成”, 容易产生三个误解:
- 只要是关联公司之间的服务,都可以按成本加 5% 收费;
- 只要新加坡公司收一点管理费,就能证明利润留在新加坡;
- 5% 是固定安全比例,不需要做服务类型判断和成本归集。
这三个理解都不准确。
根据 IRAS 关于 Companies Servicing Only Related Parties 的说明, 服务公司向关联方提供服务,原则上仍然要符合独立交易原则。 如果服务是免费、成本价或非独立交易价格,IRAS 要求企业确定并使用符合独立交易原则的价格来计算服务利润。
5% 成本加成只适用于特定常规支持服务,并且需要满足条件。 相关常规支持服务需要属于转让定价指南附件 C 范围; 服务公司不能向非关联方提供相同服务; 计算 5% 加成时,必须纳入与服务相关的直接、间接和运营成本。
结论很清楚:5% 不是“随便用的低风险比例”,而是企业在满足特定条件后, IRAS 为降低合规成本接受的一种简化定价口径。
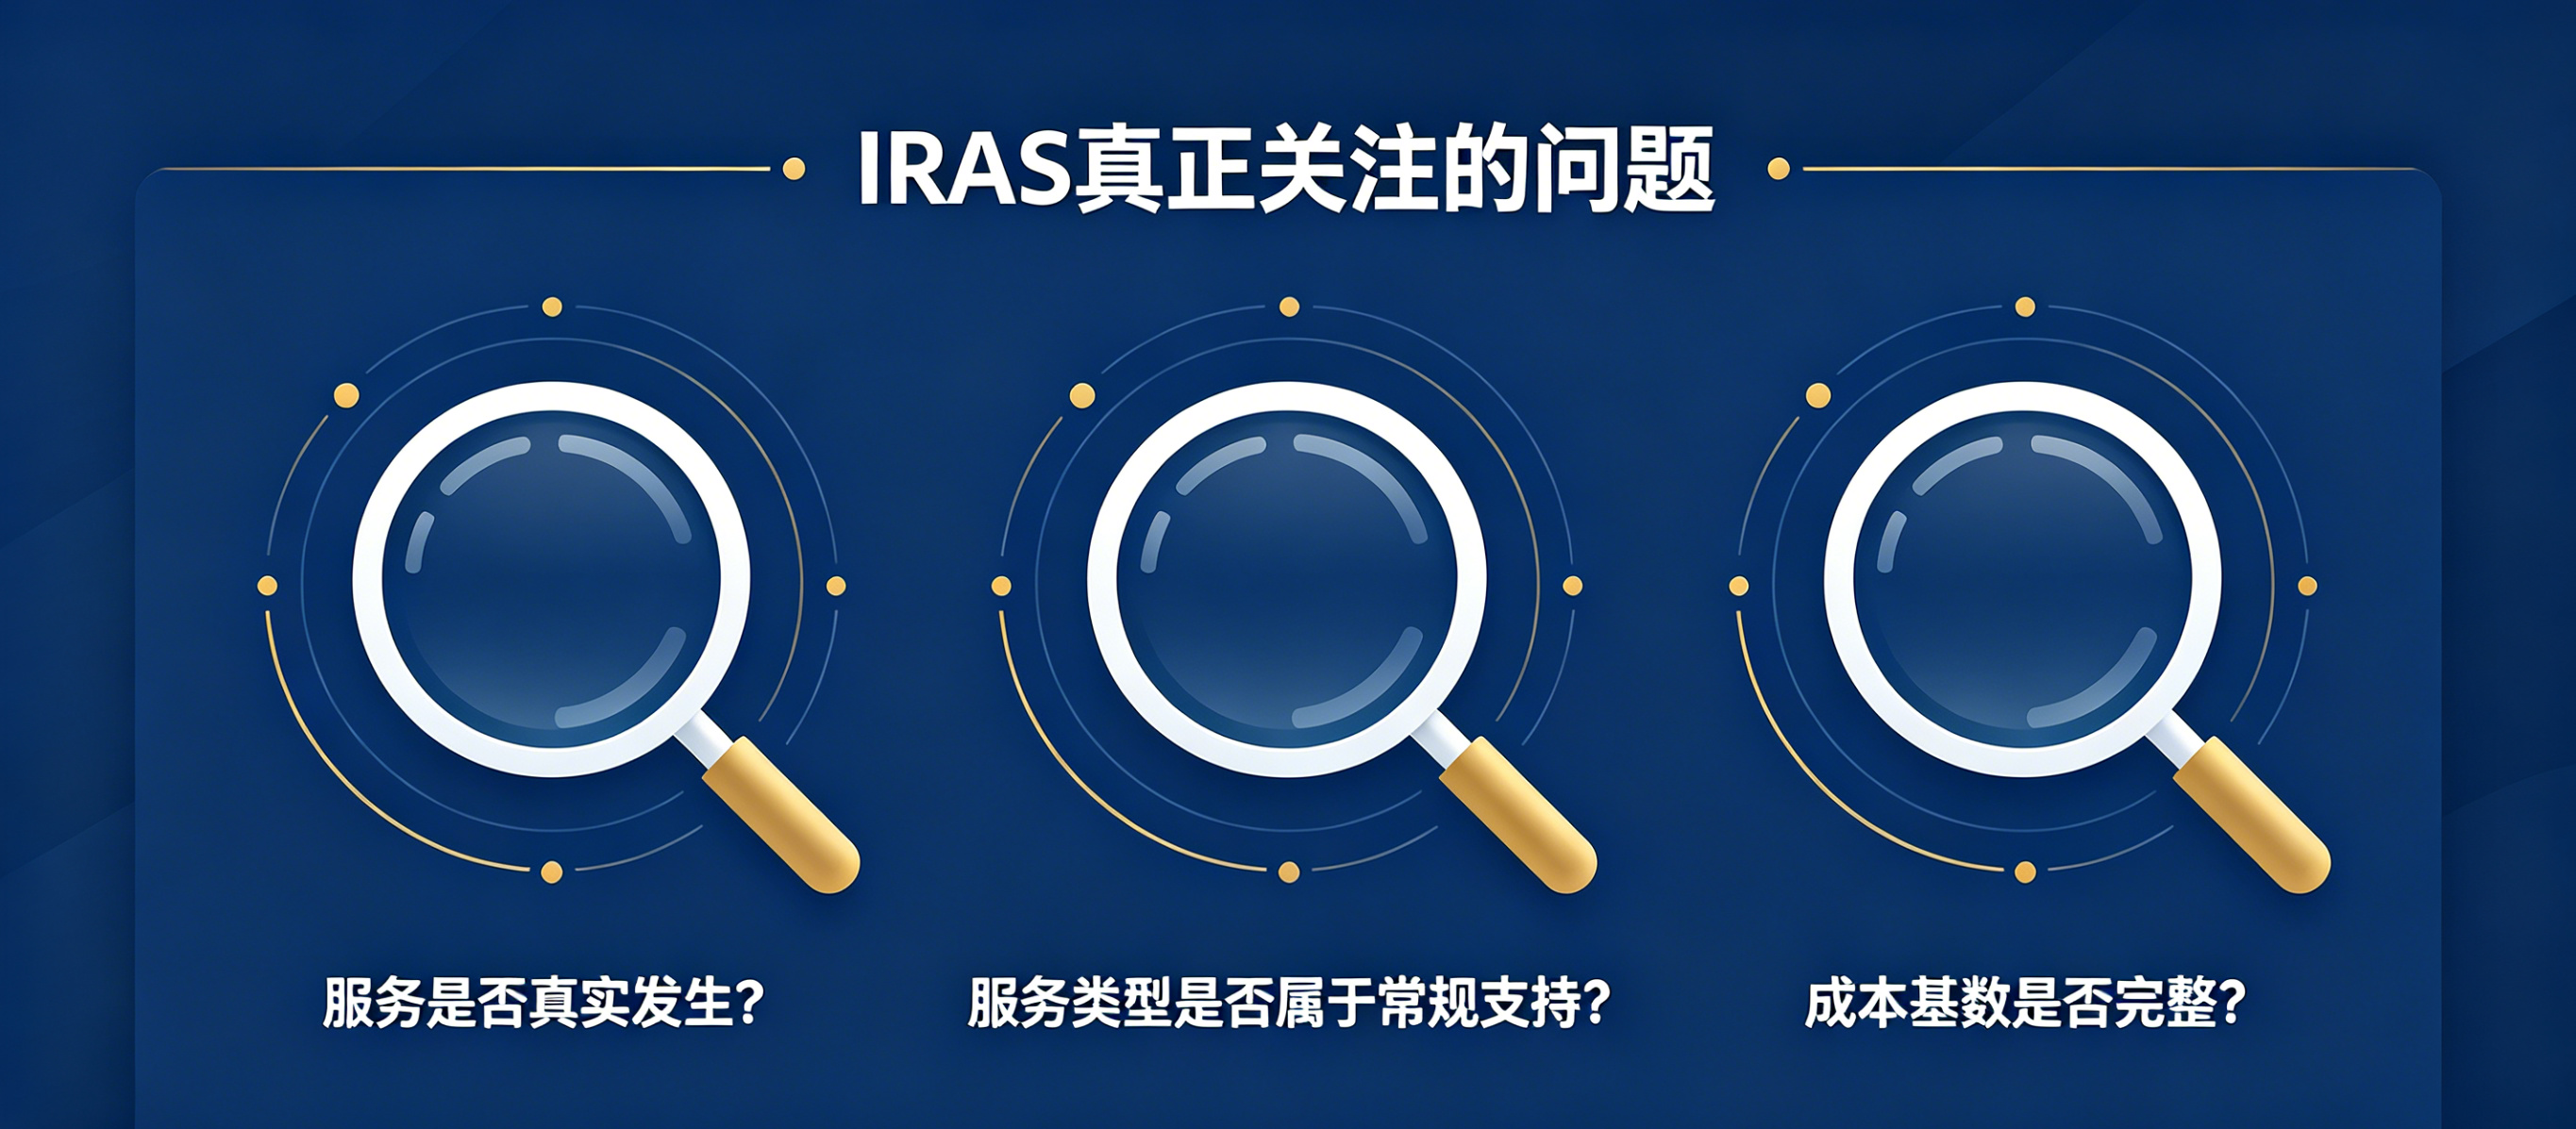
三、税务机关真正关注的,不是 5%,而是服务和利润是否匹配
第一,服务是否真实发生
企业不能只提供一张发票或一份服务协议,而要说明新加坡公司具体提供了什么服务、 谁在新加坡执行或管理、服务对象是哪一家关联公司、服务成果如何体现、 接收服务的关联公司是否实际获得商业利益。
第二,服务类型是否属于常规支持服务
行政、人力、采购支持、客户支持等服务,和品牌战略、核心技术、销售决策、 风险控制、投融资决策、无形资产管理等服务,风险属性不同。
如果新加坡公司实际承担集团总部职能、品牌管理职能、核心客户开发职能 或高价值无形资产管理职能,简单按 5% 成本加成,反而可能低估其真实贡献。
第三,成本基数是否完整
有些公司只对人员成本加成,但与服务相关的直接、间接和运营费用都应当被合理考虑。 办公、管理、IT 系统、外包、专业服务、差旅、行政等相关成本,不能被简单遗漏。
第四,是否有同期转让定价资料支持
新加坡公司不能只说“集团总部就是这么定的”。 如果企业需要准备转让定价文档,应能够说明服务内容、受益情况、 收费计算基础和集团政策如何适用于新加坡公司。
四、常见踩坑做法
1. 新加坡公司免费给集团内部提供服务
企业常以为:都是一家公司控制,内部不收也没关系。 但实际风险在于,免费提供关联服务可能不符合独立交易原则, 服务公司的利润未被合理反映。
2. 按成本价收服务费
企业常以为:没有赚钱就不会有税务问题。 但如果只是回收成本、不加成,可能被税务机关质疑不符合独立交易原则。
3. 所有集团服务都按 5% 加成
企业常以为:5% 是通用安全比例。 但如果服务不属于常规支持服务,可能不适用简化口径。
4. 只对人员工资加成
企业常以为:服务成本主要就是人工。 但与服务相关的直接、间接和运营成本可能都要纳入成本池。
5. 合同写“管理服务费”但没有交付证据
企业常以为:有合同和发票就够了。 但服务真实性、受益测试和收费基础如果解释不足,仍然可能形成转让定价和税前扣除风险。
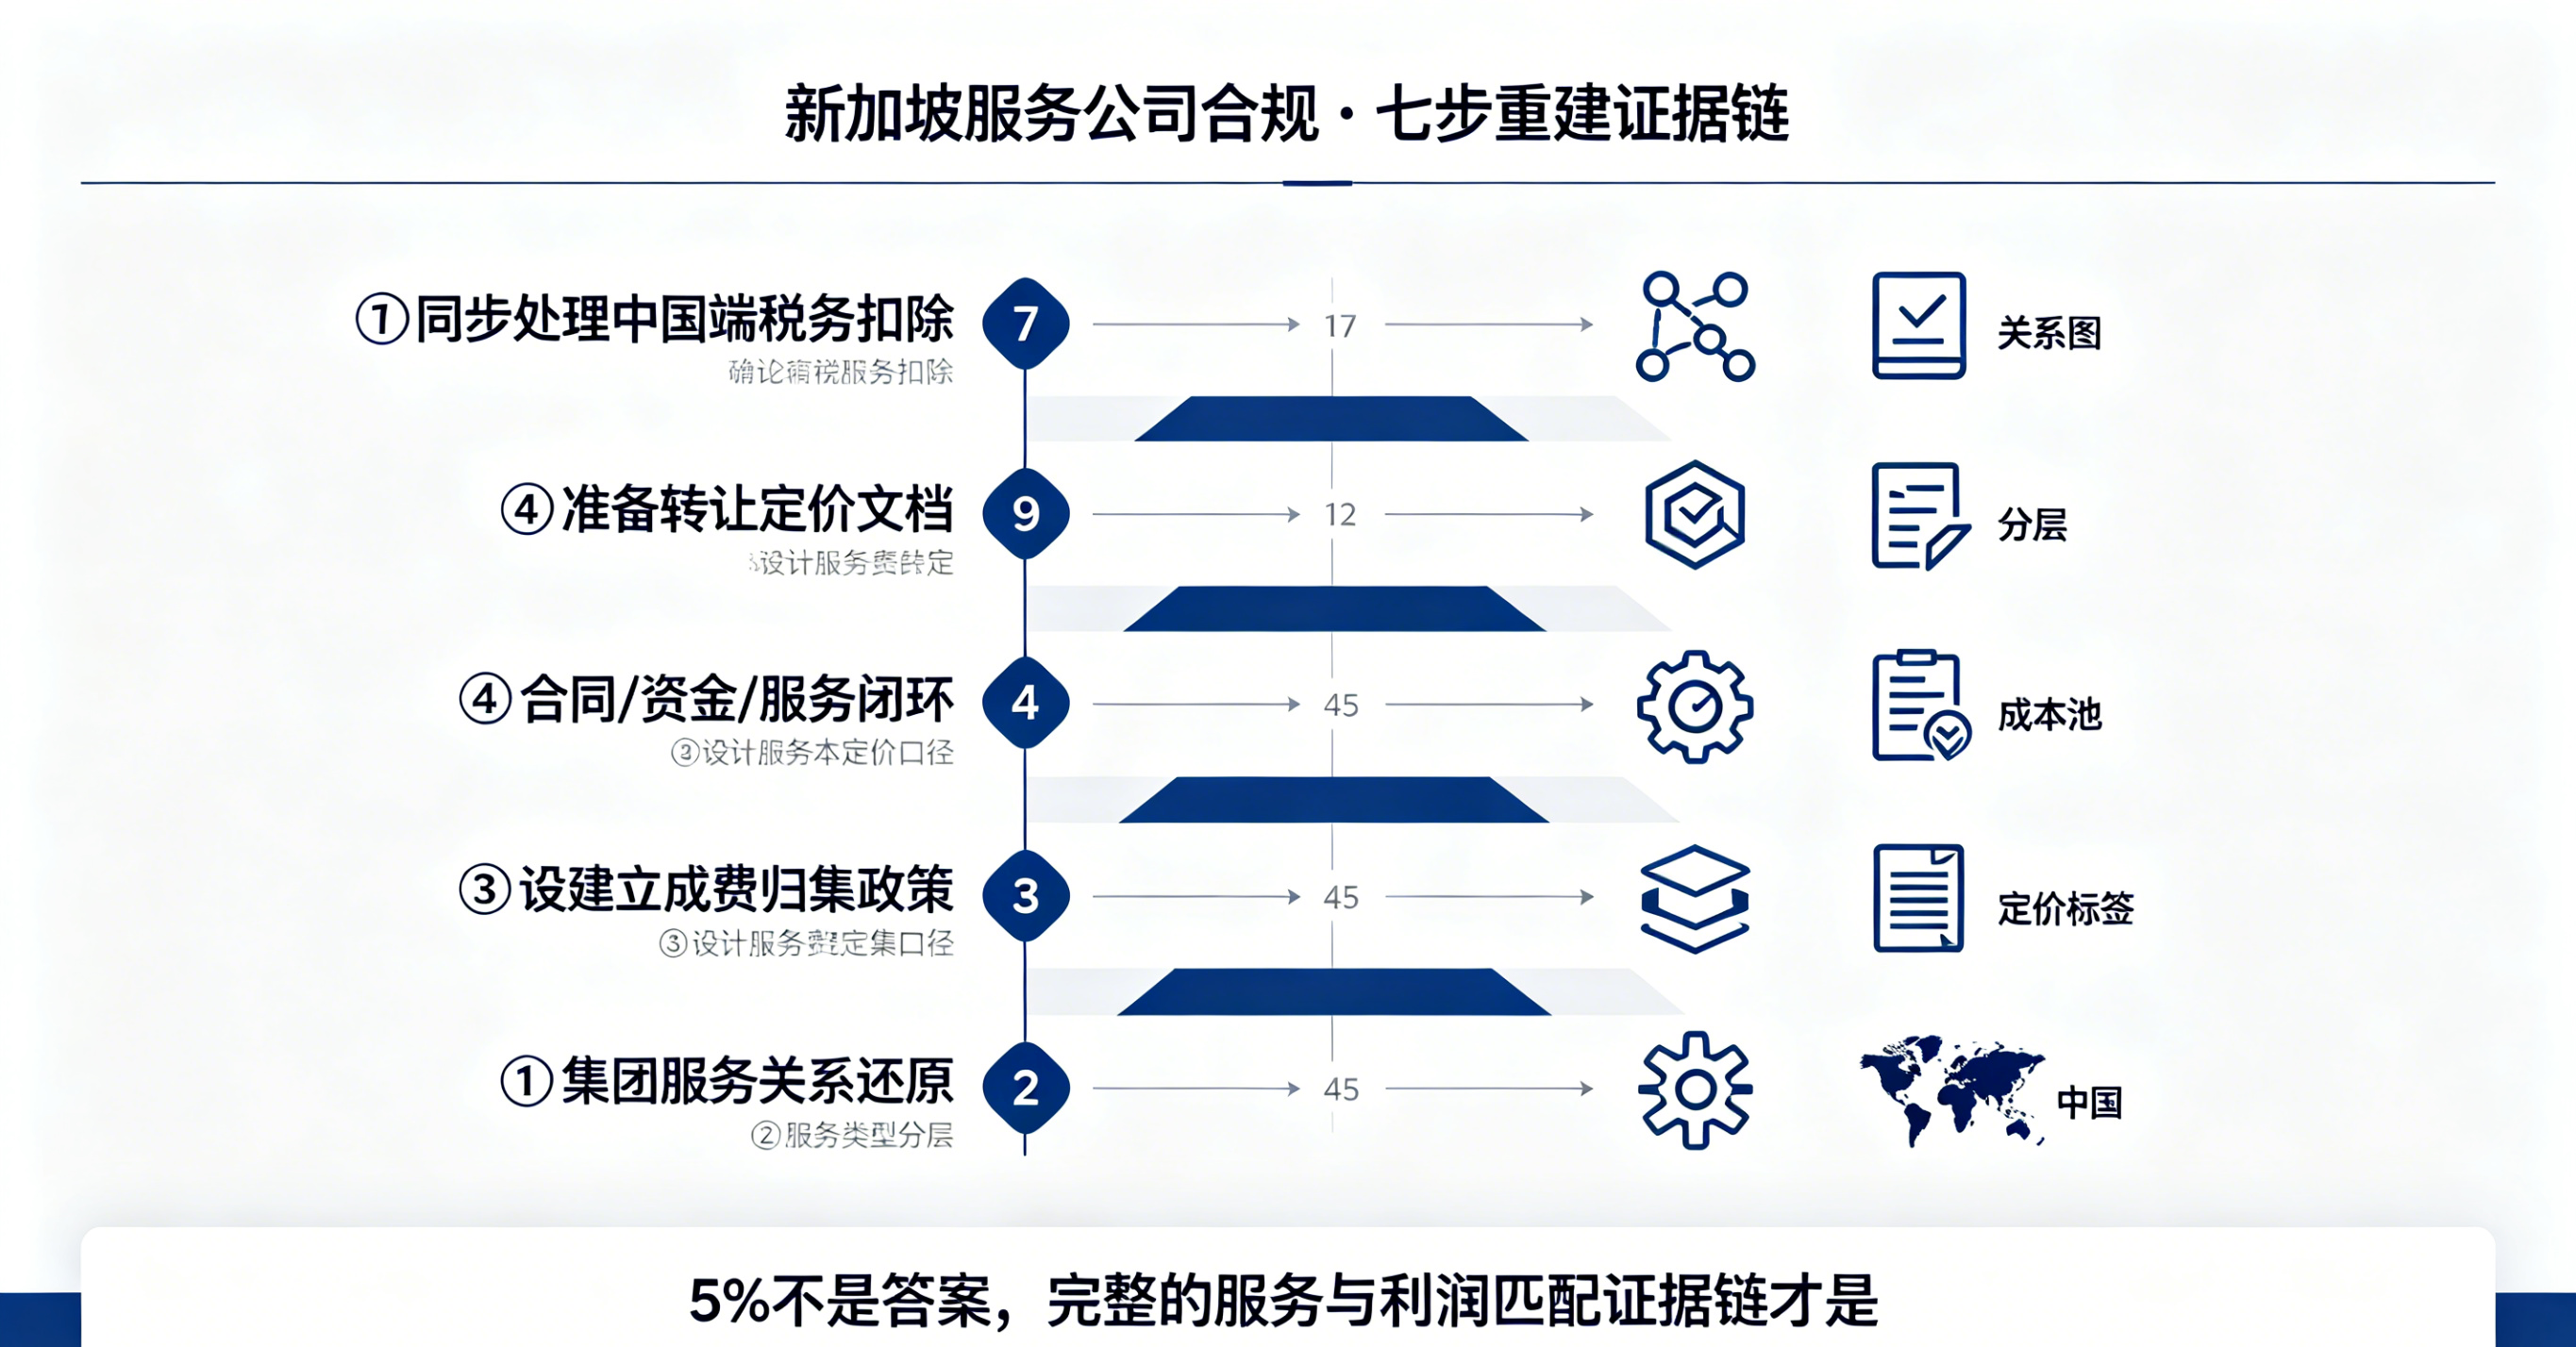
五、系统解决方案:不是套 5%,而是重建服务费定价和证据链
第一步:集团服务关系还原
先画清楚新加坡公司、国内公司、香港公司、海外销售公司、品牌公司、 采购公司之间的服务关系、资金关系和利润关系。
第二步:服务类型分层
将行政、人力、财务、客户支持、采购协调等常规支持服务, 与品牌管理、核心技术支持、市场战略、核心客户开发、投融资管理等高价值服务区分开。
第三步:建立成本归集口径
明确哪些直接成本、间接成本、运营成本进入成本池, 哪些属于严格转付成本,哪些需要单独分摊。
第四步:设计服务费定价政策
不能只写“按成本加 5%”,而要说明服务为什么属于常规支持服务, 为什么采用成本加成法,成本基数如何确定,加成比例如何确定。
第五步:重做合同流、资金流和服务流闭环
服务协议要写清服务范围、计费周期、成本归集和加成方式、付款条件、 服务成果确认机制和资料保存义务。
第六步:准备转让定价文档和 30 天响应资料包
资料包至少包括集团架构和业务说明、新加坡公司的功能资产风险分析、 服务类型和受益说明、关联交易合同、定价方法说明、成本加成计算表和同期转让定价文档。
第七步:同步处理中国端税务扣除和跨境支付解释
中国境内公司向新加坡关联公司支付服务费时,也要能解释服务是否真实、 是否与经营相关、支付金额是否合理、是否存在重复收费、税前扣除资料是否充分。
六、哪些企业建议尽快处理
如果企业存在以下情况,建议尽快梳理新加坡关联服务费定价和证据链:
- 新加坡公司只服务集团内部,但没有清楚服务合同;
- 国内或香港公司长期向新加坡公司支付管理费、服务费;
- 新加坡公司没有人员或人员很少,却收取较高服务费;
- 服务费按固定比例收取,但没有成本加成计算底稿;
- 以 5% 成本加成申报,但服务内容不一定属于常规支持服务;
- 集团准备融资、审计、上市、并购或银行账户复核;
- 中国端对境外服务费税前扣除资料不足。
结语
新加坡公司做集团服务中心,本身没有问题。 真正的问题是:企业不能一边把新加坡公司当集团总部、管理公司、服务公司来收费, 一边又让它没有人员、没有合同、没有服务成果、没有成本归集、没有转让定价文档。
5% 成本加成不是万能答案。 它只是在特定常规支持服务条件下,被 IRAS 接受的一种简化处理方式。
对中国老板来说,更重要的是建立一套经得起新加坡、中国、审计和融资场景共同审视的证据链。